電子マネーは、電子的な情報を使って代金を支払うサービスです。
クレジットカードは、利用代金をカード会社が立て替え、利用者があとで支払う仕組みです。
両者を組み合わせて使えるため、スマホをかざして払うときも、チャージした残高から払う場合と、カードの請求になる場合があります。
レジでは同じようにスマホを向けているのに、一方のアプリには残高があり、もう一方はチャージをしなくても使えます。
この違いは、「どの方法で読み取ってもらうか」と「いつ、どこから代金を支払うか」を順に見ると分かります。
ここでは、SuicaやQUICPayなどの身近な支払いを例に、電子マネーとクレジットカードの関係を説明します。
特定のカードを選ぶための比較より、自分のスマホで使っている支払い方を理解することを中心にします。
同じ「かざして払う」でも、お金の出どころが違う
コンビニで500円の商品を買う場面を考えます。
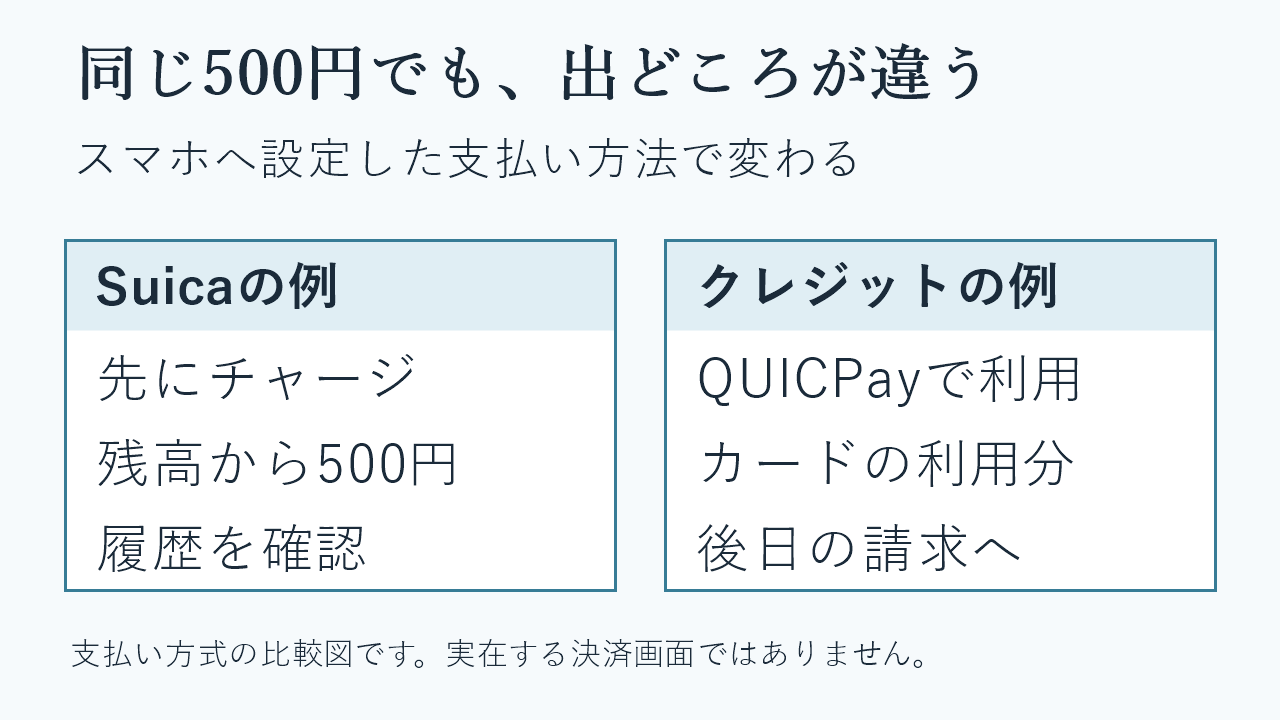
Suicaの電子マネーで払うなら、あらかじめ入金してある残高を使います。
残高が2,000円あり、ほかの利用がなければ、500円の支払い後は1,500円になります。
一方、クレジットカードを設定したQUICPayで払う場合は、その500円がカードの利用分になります。
カード会社が扱う請求に入り、決められた支払日に利用代金を支払います。
Suicaの残高から500円を引く支払いとは、記録される先も時期も違います。
どちらもスマホをお店の端末へかざして使える場合があります。
見た目の操作は似ていますが、スマホに設定したサービスとカードによって、支払いの仕組みが変わります。
「スマホで払った」という情報だけでは、残高払いか後払いかは分かりません。
| 500円を払う例 | 代金の扱い | あとで見る記録 |
|---|---|---|
| Suicaの電子マネー | チャージ済み残高から500円を使う | Suicaの残高と利用履歴 |
| クレジットを設定したQUICPay | カードの利用分として500円を支払う | カードの利用明細・請求額・支払日 |
この500円の例は、支払い方の違いを説明するための計算です。
ポイント、割引、ほかの入出金は含めていません。
実際の支払いは、利用したサービスの履歴と、設定したカードなどの明細で確かめます。
電子マネーは前払い・即時払い・後払いで理解できる
電子マネーには、代金を支払う時期が異なる方式があります。
名前を覚えるときは、英語の呼び方よりも、買い物の前、買い物の時、買い物の後のどこでお金が動くかに注目すると分かります。
| 方式 | お金が動く基本の流れ | 確認するもの |
|---|---|---|
| 前払い(プリペイド) | 先に残高を用意し、買い物で使う | チャージ残高と利用履歴 |
| 即時払い(デビット) | 原則として利用時に銀行口座から払う | 口座残高、入出金、カードの明細 |
| 後払い(ポストペイ) | 利用代金を後日の支払日に払う | 利用明細、請求額、支払日 |
プリペイドは前払い、デビットは口座からの即時払い、ポストペイは後払いを表す言葉です。
JCBの公式解説でも、電子マネーの支払い方法をこの三つの時期で整理しています。
サービスの名称とは別に、代金を支払う方式として捉えます。
前払いなら、買い物の前に使える残高を用意します。
即時払いなら、そのカードが使う銀行口座の残高が基本になります。
後払いなら、現在の利用分を確認し、決められた日に支払えるよう口座などを準備します。
利用上限や処理の時期には、各サービスの条件があります。
デビットもお店の売上データが届く時期によって、後日引き落とされる取引があります。
ここでの三分類は基本の支払い方式で、個々の取引が今どこまで処理されたかは、利用明細で確認します。
チャージは残高を用意すること。買い物は残高を使うこと
チャージは、支払いに使える残高へ入金することです。
前払い型の電子マネーでは、用意した残高をお店での支払いに使います。
Suicaでは、対応する機器や方法でチャージし、その電子マネーを対応するお店で利用できます。
たとえば残高が0円のSuicaへ2,000円をチャージすると、使える残高は2,000円になります。
そのあと500円の買い物をすれば、残高は1,500円です。
チャージの2,000円は残高への入金、買い物の500円はその残高からの支払いです。
現金でチャージした場合は、入金のときに現金を支払っています。
対応するクレジットカードでチャージした場合は、そのチャージ代金がカードの利用分になります。
お店で電子マネーを使う段階は、どちらも用意した残高を使う点で共通します。
カードで2,000円をチャージして500円を使った例なら、カード側の2,000円の記録と、電子マネー側の500円の買い物の記録ができます。
この二つは、入金と買い物という別の段階を記録したものです。
家計簿へ同じ支出として両方を足すと、実際より多く使った計算になるため、記録の目的を確認します。
残った1,500円は、引き続き電子マネーの残高として使えます。
カードからの引き落としがまだ先でも、電子マネーの残高は、その間のお店での利用に応じて変わります。
カードの請求と電子マネーの残高は、同じ画面の同じ数字としては扱いません。
自動で入金する「オートチャージ」を使う場合も、入金と買い物は別の処理です。
どこで、どの条件で自動入金されるかは、設定するサービスの案内によって違います。
残高が増えた理由を知りたいときは、チャージの履歴を確認します。
カードでチャージした金額はカードの明細、お店で使った金額は電子マネーの履歴で確認します。
どの段階の記録かが分かると、残高と請求の関係を追えます。
後払い型は、設定したカードなどの利用分になる
後払い型の電子マネーは、利用代金をあとで支払う方式です。
クレジットカードを設定して使うものでは、お店での利用分が、そのカードの請求として扱われます。
前払い型のように、買い物のための電子マネー残高を毎回用意する方式とは違います。
たとえばクレジットカードを設定したQUICPayで500円を払うと、その利用分をカードの明細で確認します。
カードのほかの利用と合わせて請求される場合は、請求が確定した金額と支払日を見ます。
このとき、スマホの決済画面が表示する最近の利用と、カード会社が確定した請求額は、確認する目的が異なります。
最近の履歴は、どこで使ったかを確かめる記録です。
支払日に用意する額は、カード会社の確定した請求で確認します。
カードの利用可能額は、契約した利用枠や、すでに利用している金額などを踏まえ、これから使える範囲を示します。
銀行口座の残高を示したものではありません。
買い物のときに使える範囲と、支払日に必要なお金は、それぞれの明細で見る情報です。
残高への事前チャージを必要としない支払いでも、後日の代金を支払う準備は必要です。
買い物の履歴、確定した請求、支払いに使う口座を順に見ると、スマホをかざしたあとのお金の流れが分かります。
QUICPayやiDは、設定するカードも確認する
電子マネーのサービス名だけでは、支払い時期を一つに決められない場合があります。
QUICPay+は、対応するクレジットカードに加え、デビットカードやプリペイドカードを設定して利用できる仕組みがあります。
同じQUICPay+としてレジで読み取ってもらっても、クレジットなら後払い、デビットなら口座からの支払い、プリペイドならあらかじめ用意した残高からの支払いになります。
どのカードを登録して選んでいるかが、お金の出どころを決めます。
iDにも、後払い、口座からの即時払い、チャージした残高を使う方式があります。
対応するカードやサービスの契約を確認し、設定したものの明細を見ます。
名前が共通していることと、利用者の支払い方式が共通していることは別です。
たとえば同じ人がスマホへクレジットカードとプリペイドカードを登録している場面なら、選んだカードによって、あとで確認する明細が変わります。
支払う前にカード名などを確認すると、残高を使ったのか、後払いの利用分になったのかを把握できます。
登録できるカード、端末、お店の対応は、各サービスの案内によります。
スマホへ登録できたカードも、使うお店がその読み取り方に対応していることが必要です。
カードの発行会社の案内と、お店の利用可能なサービスの表示を合わせて確認します。
スマホ・カード・読み取り方法は、支払い時期と別の区分
「スマホ決済」は、支払うときにスマホを使う方法を指す言葉です。
スマホをかざす方法、コードを見せる方法、お店のコードを読む方法などがあります。
その中で、残高払い、即時払い、後払いを使うサービスがあります。
スマホをかざす支払いでは、対応する端末とお店の機器が、近い距離で必要な情報をやり取りします。
クレジットカード自体をかざすタッチ決済もあります。
見た目が似ていても、レジで選ぶサービスと代金の扱いが異なる場合があります。
Apple Payなどのスマホの仕組みには、対応する交通系電子マネーやクレジットカードなどを設定して使う方法があります。
Apple Payという入口の名前を見ただけで、その取引を後払いと決めることはできません。
選んだカードや電子マネーを見て、支払い方式を確認します。
スマホの画面に、Suicaとクレジットカードが両方登録されている例なら、Suicaを選んだ支払いではSuicaの残高を使います。
カードに対応する決済を選んだ支払いでは、そのカードの方式が使われます。
スマホ本体は同じでも、選んだ支払い手段が違う場面です。
レジでサービス名を伝えるのは、お店が対応する読み取り方法を選ぶためでもあります。
「スマホで払います」だけで伝わりにくいときは、Suica、QUICPay、iDなど、使うものの名前を確認します。
セルフレジでも、案内されたサービスを選びます。
コード決済でも、コードを読む操作と、残高やカードから払う仕組みを別に理解できます。
操作方法はサービスの案内に合わせ、代金の出どころは選ばれた支払い方法と明細で確かめます。
払う前と払ったあと、何を見ればよい?
払う前は、お店が対応するサービスと、スマホで現在選ばれている支払い手段を確認します。
前払い型なら使える残高、デビット型なら対象口座の残高や利用上限、後払い型ならカードの利用可能額などが、利用条件を確認する情報になります。
払ったあとは、会計が完了したことと、金額を確認します。
そのうえで、前払いなら電子マネーの残高と利用履歴、口座からの支払いなら入出金、後払いならカードの利用明細と請求を見ます。
使った方法に合わせて、記録を読む場所を選びます。
Suicaの履歴では、チャージした記録と、買い物で使った記録を確認できます。
見られる範囲や表示する場所は、カードタイプやモバイルSuicaなどの利用方法で変わります。
使っている種類に合うJR東日本の案内を確認してください。
返品のときも、もとの支払いが残高払いかカードの利用かを確かめます。
返金の扱いと反映までの期間は、サービスとお店の処理によります。
お店の返品受け付けと、支払いサービス側への反映は、記録する段階が違います。
後払いで確定した請求がある場合は、その支払いをカード会社の案内に従って扱います。
返品や返金があった取引も、請求と返金の反映を明細で確認します。
一度、自分がよく使う支払いについて「サービス名」「設定したカードや残高」「確認する履歴」を結び付けて覚えると、レジでの操作のあと、どこに金額が記録されるかを追いやすくなります。
まとめ
電子マネーには、前払い、即時払い、後払いの方式があります。
クレジットカードは後払いの仕組みで、電子マネーに設定したり、対応する残高へチャージしたりして組み合わせて使うこともできます。
スマホをかざす操作だけで支払い方式を判断せず、選んだサービスとカードを確認します。
残高を使ったのか、口座から払ったのか、後日の請求になるのかが分かれば、自分の明細を読み取れるようになります。
参考資料
情報確認日:2026年10月14日。
利用できるカード、端末、店舗、返金の扱いは、利用するサービスと発行会社の現在の案内で確認してください。
- JCB:ポストペイとは:前払い・即時払い・後払いの分類。
- JCB:QUICPayとは:QUICPay+に設定できるカードと支払い方式。
- JCB:デビットの引き落とし・返金について:利用データと引き落としの処理。
- NTTドコモ:かざしてお支払い「iD」:後払い・プリペイド・デビットへの対応。
- JR東日本:Suicaのチャージ方法:残高への入金。
- JR東日本:Apple PayのSuicaの電子マネー:チャージした残高でのお買い物。
- JR東日本:Suicaの残額履歴の確認:残高と利用履歴。
- Apple:Apple Payを設定する:対応するカードの設定。
- Apple:日本でiPhoneやApple Watchの交通系ICカードを使う:交通系ICカードでのお買い物。