デビットカードは、原則として買い物の利用時に銀行口座から代金を支払います。
クレジットカードは、カード会社が立て替えた代金を、決められた支払日にあとから支払います。
レジやネット通販で似た操作をしても、口座のお金が減る時期が違います。
この違いは、カードをかざすか、番号を入力するかという見た目より、「代金をどこから、いつ支払うか」で見ると分かります。
デビットなら口座の残高、クレジットなら利用明細と支払日に向けた口座の準備が、確認する中心になります。
ここでは、JCBやVisaなどの国際ブランドが付いたデビットカードと、クレジットカードの買い物での利用を比べます。
銀行のキャッシュカードを使うJ-Debitも即時決済の仕組みですが、使えるお店や操作条件は別です。
まず、普段のレジやネット通販で見かけるブランド付きカードの違いを整理します。
同じ3,000円の買い物で、口座はどう動く?
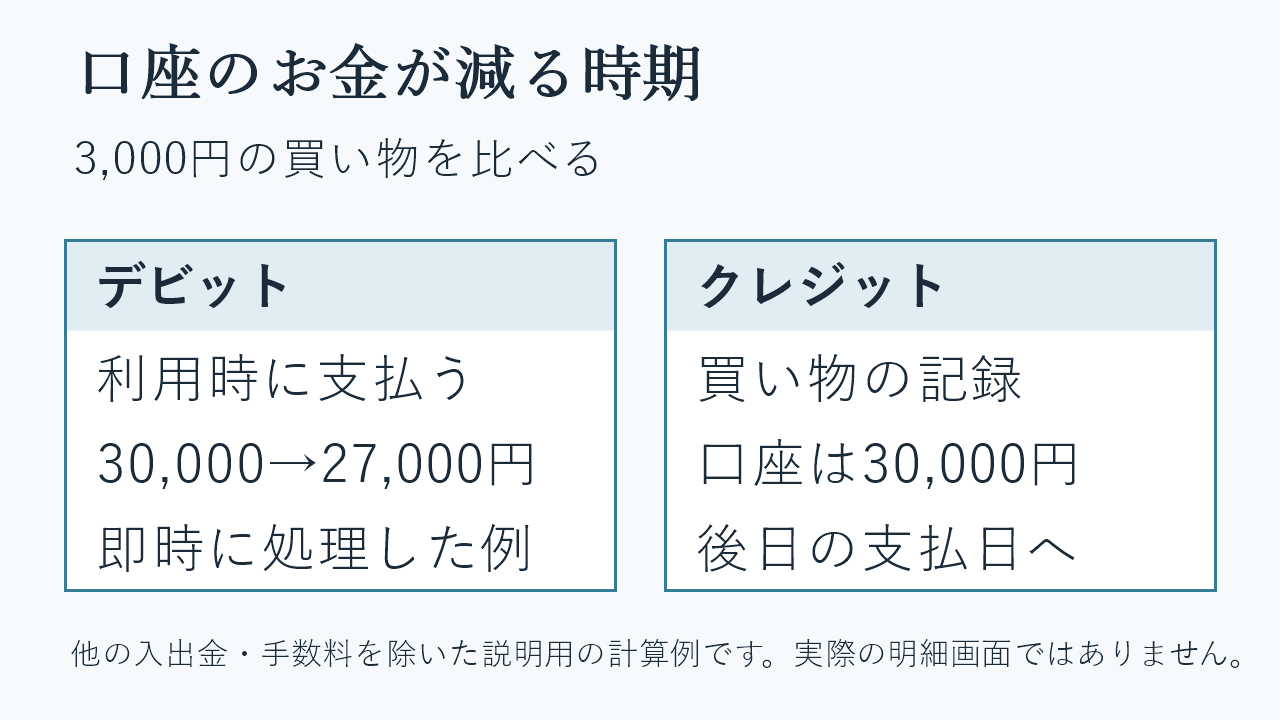
銀行口座に30,000円あり、ネット通販で3,000円の商品を買う場面を考えてみます。
説明のため、ほかの入出金や手数料はないものとします。
デビットカードで代金が利用時に引き落とされた場合、口座残高は30,000円から27,000円になります。
使った金額が口座に反映されるため、銀行の入出金記録でも、その支払いを追えます。
クレジットカードで払う場合は、カードの利用分として3,000円が記録されます。
銀行口座からの支払いが後日なら、買い物をした時点の口座残高は30,000円のままです。
そのあと、カードの請求額を支払日に口座から引き落とす契約では、決められた日に代金を支払います。
口座に30,000円残っているときでも、クレジットカードで使った3,000円は後日の支払いに必要なお金です。
銀行アプリに見える現在の残高と、これから支払うカード利用分を一緒に確認すると、使ったお金を把握できます。
| 比べること | デビットカード | クレジットカード |
|---|---|---|
| 代金を支払う時期 | 原則として利用時 | 後日の支払日 |
| 先に確認する金額 | 引き落とし口座の残高と利用上限 | カードの利用可能額 |
| 買い物のあとに見るもの | 利用明細と口座の入出金 | 利用明細・確定した請求額・支払日 |
「買い物ができたこと」と「銀行口座から支払ったこと」は、クレジットカードでは別の日に起こります。
店頭では支払いを受け付けてもらい、利用者はあとでカード会社へ代金を支払う仕組みだからです。
口座のお金が動く時期を知りたい場合は、この二つの日を区別して見ます。
口座残高と、カードの利用可能額は何が違う?
口座残高は、銀行口座に現在ある金額です。
デビットカードは、この口座から代金を支払うことが基本になります。
利用する前に、そのカードと結び付いている口座に、代金を支払える残高があるかを確認します。
自分名義の別の銀行口座にお金があっても、カードの引き落とし口座へ自動的に集まるわけではありません。
カードが使う口座を確かめることが必要です。
複数の口座を持っている場合は、残高を見る銀行アプリや口座名が合っているかも確認します。
デビットカードには、一日などの単位で利用上限を設定できるものがあります。
口座に代金以上の残高があっても、設定した上限に達していれば、その利用はできません。
残高は支払うためのお金、利用上限はカードで使える範囲を制限する設定です。
クレジットカードの利用可能額は、カードの契約上、これから利用できる金額です。
銀行口座の残高を表示したものではありません。
カードには利用枠があり、すでに利用している金額などを踏まえて、使える額が変わります。
たとえばカードに利用可能額が十分あっても、支払日に使う銀行口座の残高を用意する必要があります。
逆に、口座に十分なお金があっても、カードの利用可能額を超える買い物はできません。
前者は銀行口座、後者はカード会社の会員サービスで確認する情報です。
同じアプリに残高や利用額が並んで表示される場合も、項目名を見て確かめます。
「口座残高」「利用可能額」「お支払い金額」は、どれもお金に関する数字ですが、説明しているものが違います。
金額だけを比べるより、どの時点の何の金額なのかを読むと、支払いの流れが分かります。
クレジットカードの締め日と支払日は、別の日
クレジットカードでは、一定期間の利用分を集計し、あとから請求します。
この集計の区切りになる日が締め日です。
利用者が代金を支払う日が、支払日や引き落とし日と呼ばれます。
たとえば、毎月15日締め・翌月10日払いというカードなら、前月16日から当月15日までの利用分が、翌月10日の支払いにまとめられます。
これはJCBの支払いスケジュールの例で、すべてのクレジットカードに共通する日付ではありません。
自分のカードの締め日と支払日は、発行会社の案内で確認します。
説明用に、10月5日に3,000円、10月12日に2,000円の買い物をし、両方が10月15日締めの請求に入る場合を考えます。
ほかの利用がなく、この二件が一回払いなら、合わせた5,000円を11月の支払日に支払います。
買い物ごとに口座から代金を出すデビットと、利用分をまとめて支払うクレジットの違いが見える例です。
お店からの売上データが届くタイミングによっては、買い物をした日と、その利用分が請求に入る時期がずれることもあります。
何日に買ったかだけで請求月を確定せず、カード会社が確定した請求額と明細を確認します。
カードの会員サービスには、最近の利用履歴と、次の支払日に引き落とす金額が、別の画面や項目で表示されることがあります。
次回の引き落としには、請求が確定した利用分が含まれます。
支払日に用意するお金を知りたいときは、確定した「お支払い金額」とその日付を見ます。
買い物の日、利用分を集計する締め日、口座から支払う日を順に追うと、後払いの流れが分かります。
口座残高を見ているだけでは、まだ引き落とされていない利用分が見えないため、カードの明細も合わせて確認します。
デビットの「原則として利用時」は、どこまで即時?
デビットカードは原則として利用時に口座から支払いますが、実際の引き落としは、お店から送られるデータを受けて処理されます。
店舗や取引によって、データが届く時期や確定の方法が違います。
三菱UFJ銀行のデビットの案内では、お店の利用データが遅れて届き、後日引き落とされる場合があると説明されています。
JCBデビットの案内でも、利用時のデータと、あとから届く売上確定のデータを使って処理する流れが示されています。
通販の注文が受け付けられたあと、注文画面、カードの明細、銀行口座の記録は、それぞれの処理に応じて更新されます。
注文画面はお店の受け付け状況、明細はカード側の利用、口座の入出金は銀行側で動いたお金を示します。
今回の引き落としを確認するには、対象の取引の明細を見ます。
デビットの基本は口座からの即時払いですが、現在の取引がどう処理されたかは、発行会社とお店の案内、利用明細、入出金記録で確認します。
一時的に二つの金額が記録されたり、返金に時間がかかったりする取引もあります。
利用時の金額と売上確定時の金額が異なる場合などに、処理の途中でそのような状態が生じることがあるためです。
原因や返金までの期間はカードによって変わるので、同じ見え方だから同じ原因と決めず、対象の利用を照会します。
身に覚えのない利用や、説明と合わない引き落としがある場合は、カード発行会社に確認します。
このときは、利用日、お店の名前、金額、明細の表示を整理すると、その取引の処理状況を伝えやすくなります。
暗証番号や、カードの認証に使う秘密の情報を、人へ渡して確認してもらう方法は使いません。
返品した場合も、返金の処理には時間がある
商品を返品すると、お店が返品や売上の取り消しを扱い、その情報がカード側へ送られます。
お店が返品を受け付けた日と、カードや銀行口座に返金が反映される日は、別になることがあります。
デビットカードでは、口座からすでに代金を支払っているため、返金されたお金が口座に反映されたかを確認します。
お店からの取り消しデータの送信や、カード側の処理が関係するため、返送したその場で残高が戻ることを前提に次の支払いを予定しないようにします。
クレジットカードでは、請求が確定する前に取り消しが反映される場合もあれば、いったん請求されたあとで、後の請求から差し引かれたり、返金されたりする場合もあります。
どの月の明細へ反映されるかは、返品の受け付けと処理が進む時期で変わります。
先ほどの3,000円の商品を返品した場合なら、お店の返品受け付けの記録と、カードの取り消し・返金の記録を見比べます。
デビットなら口座の戻り、クレジットなら請求や返金の反映を確認します。
同じ返品でも、もとの代金をどう支払ったかによって、見る記録が変わります。
返品を受け付けてもらったあとも、確定している支払いの扱いはカード会社の案内で確認します。
自分で請求額を差し引いたつもりにしたり、引き落としを止めたりせず、その取引の反映を明細で確かめます。
通販の「クレジットカード払い」でデビットを使うこともある
国際ブランド付きのデビットカードは、対応するネット通販で、カード番号などを入力して使います。
通販画面では、入力欄が「クレジットカード払い」という名前になっていても、デビットカードを受け付ける場合があります。
この表示名は、お店のカード決済の入力方法を表していることがあります。
そこへデビットカードを入力して使う場合、代金の支払い方式は、そのカードのデビットの仕組みに従います。
画面の欄の名前だけで、後払いへ切り替わるわけではありません。
利用できるかどうかは、お店とカード発行会社の対応で決まります。
定期的な料金の登録などでは、デビットカードが利用できる条件を、それぞれの案内で確認します。
カードに同じ国際ブランドのマークがあっても、カードの種類ごとに対応が分かれるサービスがあります。
なお、J-Debitは、対応する金融機関のキャッシュカードを、そのまま加盟店での支払いに使う仕組みです。
国際ブランド付きのデビットカードと、使えるお店や利用方法を同じものとして扱わず、カードやサービスの正式な名前を確認します。
スマホをかざしても、設定した支払い方式で払う
対応するカードをスマホへ登録すると、スマホをかざして支払える場合があります。
このとき、スマホはカードなどの支払い手段を使う入口になります。
銀行口座から即時に払うか、後日の請求になるかは、設定したカードやサービスの方式によって決まります。
たとえばQUICPay+には、対応するクレジットカード、デビットカード、プリペイドカードを設定できる仕組みがあります。
同じようにスマホをかざしていても、どのカードを設定して使うかで、口座や残高、請求の動きが変わります。
複数のカードをスマホへ登録している場合は、支払う前にどれを選んでいるかを確認します。
支払い後は、選んだカードの利用明細を見ます。
デビットなら口座の入出金、クレジットなら後日の請求額と支払日も確認すると、操作とお金の流れがつながります。
「スマホ決済」は支払うときに使う機器や方法を表し、「デビット」「クレジット」は代金を支払う方式を表します。
どちらの言葉も支払いに関係しますが、比べる軸が違います。
自分が使ったカードの種類を確かめると、口座のお金がいつ減るかを追えるようになります。
まとめ
デビットカードは口座から原則として利用時に払うカード、クレジットカードは利用代金を後日の支払日に払うカードです。
デビットでは口座残高と入出金、クレジットでは利用明細・請求額・支払日を見ることが基本になります。
レジ、通販、スマホ決済の見た目が似ていても、設定したカードの方式でお金が動きます。
使ったカードを確認し、買い物の記録と口座や請求の記録をつなげて見ると、支払いの違いが分かります。
参考資料
情報確認日:2026年10月14日。
利用上限、加盟店の対応、引き落としや返金の処理は、カード発行会社と利用先の現在の案内で確認してください。
- JCB:デビットカードの正しい基礎知識と使い方:口座からの支払い、利用上限、通販での利用。
- JCB:デビットの引き落とし・返金について:利用時と売上確定のデータ、返金の反映。
- JCB:ご利用代金のお支払いについて:締め日と支払日の例。
- 三菱UFJ銀行:デビットの引き落としが遅れることがある理由:店舗から届く利用データと引き落とし時期。
- JCB:カードで購入したものを返品したときの返金:返品の受け付けと請求・返金への反映。
- JCB:J-Debit決済のご案内:銀行のキャッシュカードを使う決済。
- JCB:QUICPayとは:設定するカードの種類と支払い方式。